Categorias
Estratégia B2B Planejamento & Gestão Financeira Reforma Tributária

A Imunidade de ITBI na Integralização de Capital Terá que Esperar: Entenda o Que Está Acontecendo no STF

A Imunidade de ITBI na Integralização de Capital Terá que Esperar: Entenda o Que Está Acontecendo no STF


Nos últimos meses, o Supremo Tribunal Federal (STF) esteve julgando uma questão que afeta diretamente empresas do setor imobiliário, investidores e profissionais que trabalham com planejamento patrimonial: se empresas que compram, vendem ou alugam imóveis têm direito à imunidade do ITBI (Imposto sobre Transmissão de Bens Imóveis) quando transferem esses imóveis para dentro de uma empresa (integralização de capital). O julgamento estava caminhando para uma decisão favorável aos contribuintes, com placar de 4 votos a 1, mas foi subitamente interrompido em março de 2026. Agora, o processo volta ao zero, e a resposta definitiva ainda terá que esperar. Entenda o que aconteceu, por que isso importa e o que vem a seguir.

O Contexto: O Que é o STF, Repercussão Geral e Temas

Antes de mergulharmos na questão específica, é importante compreender o cenário em que esse julgamento ocorre.

O Supremo Tribunal Federal é a corte máxima do Brasil. Quando o STF julga um caso que tem “repercussão geral” (ou seja, que afeta muitas pessoas ou empresas), sua decisão não vale apenas para aquele caso específico, mas serve como orientação obrigatória para todos os juízes e tribunais do país. Cada tema de repercussão geral recebe um número. O caso que estamos analisando é o Tema 1.348, e ele está vinculado ao Recurso Extraordinário (RE) nº 1.495.108.

Um Recurso Extraordinário é um tipo de ação que permite que uma parte leve uma questão ao STF quando acredita que houve violação à Constituição Federal. No caso do Tema 1.348, a empresa ALPHA – P REGITANO E PERRONE ADMINISTRAÇÃO DE BENS PRÓPRIOS LTDA recorreu ao STF porque discorda de uma decisão que a obrigava a pagar ITBI ao transferir imóveis para integralizar o capital da empresa.

A Questão em Debate: Qual É Exatamente o Problema?

Imagine que você é sócio de uma empresa que trabalha com locação de imóveis (aluga imóveis para terceiros). Você decide constituir uma holding patrimonial para melhor administrar seus bens. Para isso, você transfere alguns imóveis que possui para dentro dessa nova empresa, integralizando o capital social dela.

A pergunta que o STF está respondendo é: você precisa pagar ITBI nessa transferência?

O Texto Constitucional e a Ambiguidade

A Constituição Federal, no artigo 156, § 2º, inciso I, estabelece a imunidade do ITBI em dois contextos distintos. O texto completo diz:

“não incide sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital, nem sobre a transmissão de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica, salvo se, nesses casos, a atividade preponderante do adquirente for a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil”

O problema interpretativo está em como ler essa disposição. Existem duas formas fundamentalmente diferentes de entender o texto:

Interpretação A: Duas Situações com Regimes Diferentes (Tese dos Contribuintes)

Segundo essa leitura, o inciso I deve ser dividido em duas partes com regimes jurídicos distintos:

Primeira parte: “não incide sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital”

Nesta situação (integralização de capital), a imunidade seria ilimitada e incondicionada. Você não paga ITBI, independentemente da atividade preponderante da empresa. A imunidade se aplica a qualquer tipo de empresa, seja ela uma holding patrimonial, uma empresa de locação de imóveis, uma incorporadora, ou qualquer outra atividade.

Segunda parte: “nem sobre a transmissão de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica, salvo se, nesses casos, a atividade preponderante do adquirente for a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil”

Nesta situação (fusão, incorporação, cisão ou extinção), a imunidade seria condicionada. Aqui sim, a limitação sobre atividade preponderante se aplicaria. Se a empresa adquirente trabalha com imóveis, não há imunidade nessas operações.

Conclusão da Tese A: A restrição sobre atividade preponderante é uma exceção que se aplica apenas aos casos de fusão, incorporação, cisão ou extinção. Na integralização de capital, não há essa restrição. São dois regimes diferentes para duas situações diferentes.

Interpretação B: Uma Situação com Regime Único (Tese dos Municípios)

Segundo essa leitura, o inciso I deve ser lido como um todo único, onde todas as situações mencionadas estão sujeitas à mesma condição:

Todas as operações (integralização de capital, fusão, incorporação, cisão ou extinção) estariam sujeitas à mesma restrição: a imunidade não se aplica se a atividade preponderante da empresa for a compra e venda de imóveis, locação de bens imóveis ou arrendamento mercantil.

Portanto, se você está integralizando capital em uma empresa que trabalha com locação de imóveis, você paga ITBI. A imunidade é condicionada à atividade preponderante, em todas as situações, sem exceção.

Conclusão da Tese B: A restrição sobre atividade preponderante se aplica a todas as operações mencionadas, incluindo a integralização de capital. Há um único regime para todas as situações.

O Ponto de Discórdia

Aqui está o cerne da controvérsia: como interpretar a estrutura e a pontuação do texto constitucional? A imunidade na integralização de capital é incondicionada (Tese A) ou condicionada (Tese B)?

  • Tese A (Favorável aos Contribuintes): A imunidade é incondicionada na integralização de capital. Você não paga ITBI, mesmo que sua empresa trabalhe com imóveis. A exceção sobre atividade preponderante se aplica apenas a fusão, incorporação, cisão ou extinção.
  • Tese B (Favorável aos Municípios): A imunidade é condicionada em todas as situações. Se sua empresa tem atividade preponderante imobiliária, você paga ITBI na integralização de capital, assim como pagaria em uma fusão ou incorporação.

O Que Aconteceu no Julgamento: A Trajetória do Caso

O julgamento do Tema 1.348 começou em outubro de 2025 no Plenário Virtual do STF (um sistema em que os ministros votam remotamente, sem debate presencial). Aqui está como os acontecimentos se desenrolaram:

Primeira Rodada de Votos (Outubro de 2025)

O Ministro Edson Fachin, que é o Relator do caso (responsável por apresentar a análise inicial), votou favorável aos contribuintes, adotando a Tese A. Ele defendeu que a imunidade é incondicionada na integralização de capital, propondo a seguinte tese: “A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada, portanto, indiferente a atividade preponderantemente imobiliária”.

Três outros ministros acompanharam Fachin: Alexandre de Moraes, Cristiano Zanin e Cármen Lúcia. O placar estava 4 a 0 a favor dos contribuintes.

Depois, o Ministro Gilmar Mendes pediu vista dos autos (tempo para analisar e votar). Todos esperavam seu voto na sequência.

Segunda Rodada de Votos (Março de 2026)

Quando Gilmar Mendes finalmente votou, em março de 2026, ele apresentou uma divergência, adotando a Tese B. Seu voto era contrário à tese do Relator. Gilmar Mendes defendeu que a imunidade é condicionada em todas as situações, propondo esta tese: “A imunidade do ITBI prevista no inciso I do § 2º do art. 156 da Constituição Federal não alcança a transmissão de bens ou direitos para integralização de capital quando a pessoa jurídica adquirente tiver como atividade preponderante a compra e venda, locação ou arrendamento mercantil de imóveis”.

Mesmo com essa divergência, o placar permanecia 4 a 1 a favor da Tese A (imunidade incondicionada), porque a Ministra Cármen Lúcia acompanhou o Relator Fachin.

Neste ponto, o julgamento deveria continuar com os demais ministros votando. Mas algo inesperado aconteceu.

A Interrupção: O Pedido de Destaque (Março de 2026)

O Ministro Flávio Dino apresentou um pedido de destaque. Esse é um instrumento processual que permite a um ministro retirar um processo do Plenário Virtual e enviá-lo para julgamento no Plenário Físico (presencial), onde há debate entre os ministros antes da votação.

Aqui está o ponto crítico: quando um processo é destacado, todos os votos proferidos no ambiente virtual são zerados (anulados). O julgamento recomeça do zero, como se nada tivesse acontecido. Portanto, aquele placar favorável de 4 a 1 desapareceu.

Qual Foi a Decisão?

Não houve decisão final. O julgamento está suspenso, aguardando ser pautado no Plenário Físico do STF.

Isso significa que os contribuintes que estão aguardando uma resposta definitiva do STF sobre essa questão continuarão em incerteza por mais tempo. E as prefeituras que arrecadam ITBI também não têm clareza sobre como proceder.

Por Que Flávio Dino Pediu Destaque?

O documento não especifica os motivos exatos, mas pedidos de destaque geralmente ocorrem quando um ministro acredita que o tema é tão importante e controverso que merece debate presencial entre os ministros, não apenas votação remota. O Plenário Físico permite que os ministros exponham seus argumentos, façam perguntas uns aos outros e, potencialmente, mudem de ideia após ouvir os debates.

O Que Vem Agora: Os Próximos Passos

Após o pedido de destaque, o processo segue este caminho:

  • Inclusão em Pauta: O Presidente do STF, Ministro Edson Fachin (que é também o Relator do caso), precisa incluir o processo na pauta de julgamentos do Plenário Físico. Não há prazo legal definido para isso, mas como Fachin é o Relator e Presidente, ele tem poder para agilizar o andamento. É provável que o caso seja pautado em breve, considerando sua relevância e o tempo que já se passou desde a interrupção.
  • Novo Julgamento Presencial: Quando pautado, todos os ministros do STF se reunirão presencialmente para debater o tema. O Relator (Fachin) apresentará seu voto novamente, depois haverá discussão, e os demais ministros votarão. Os ministros podem manter suas posições anteriores ou mudar de ideia após os debates.
  • Resultado Incerto: Embora o placar anterior fosse 4 a 1 a favor dos contribuintes, não há garantia de que será mantido. Os debates presenciais podem influenciar alguns ministros. Além disso, há 11 ministros no STF, então ainda há votos a serem proferidos.
  • Impacto Imediato: Uma vez que o STF proferir a decisão final, ela será vinculante para toda a administração pública brasileira. Todas as prefeituras terão que seguir o entendimento do STF sobre como cobrar (ou não cobrar) o ITBI em casos de integralização de capital.

O Que Isso Significa na Prática: Impactos para Empresas e Investidores

Se você é empresário, investidor imobiliário ou profissional que trabalha com planejamento patrimonial, essa questão importa muito. Aqui estão os cenários possíveis:

Cenário 1 – Se o STF Confirmar a Tese A (Imunidade Incondicionada):

Empresas do setor imobiliário poderão transferir imóveis para integralizar capital sem pagar ITBI, independentemente de sua atividade preponderante. Isso reduz significativamente os custos de reorganizações societárias, constituição de holdings patrimoniais e outras operações de reestruturação. Será uma vitória para o mercado imobiliário e para investidores.

Cenário 2 – Se o STF Adotar a Tese B (Imunidade Condicionada):

Empresas com atividade preponderante imobiliária terão que pagar ITBI na integralização de capital. Isso encarecerá operações de reorganização societária e tornará menos atrativa a constituição de holdings para empresas do ramo imobiliário. Será uma vitória para as prefeituras e para a arrecadação municipal.

Recomendações para Agora: O Que Fazer Enquanto Aguarda a Decisão

Considerando a incerteza atual, profissionais que trabalham com planejamento patrimonial e tributário devem adotar uma postura cautelosa:

  • Não Assuma Certezas: Não comunique aos clientes que a imunidade é garantida. Deixe claro que há controvérsia hermenêutica e que o STF ainda não decidiu de forma definitiva.
  • Estruture com Segurança: Se um cliente precisa constituir uma holding patrimonial ou imobiliária agora, estruture a operação de forma que seja segura mesmo se o STF adotar a Tese B (a mais restritiva). Por exemplo, garanta que o objeto social e a receita da empresa não configurem atividade imobiliária preponderante nos prazos legais (dois anos antes e dois/três anos depois da integralização).
  • Documente Bem: Mantenha documentação clara sobre a atividade preponderante da empresa, pois isso será determinante para a aplicação da tese que o STF escolher.
  • Acompanhe o Julgamento: Fique atento à pauta do STF. Quando o caso for agendado para julgamento presencial, será noticiado amplamente pela mídia jurídica. Assim que a decisão sair, você poderá orientar seus clientes com segurança.

Conclusão

O Tema 1.348 é um dos julgamentos tributários mais aguardados do momento. Embora o placar inicial favorecesse os contribuintes, o pedido de destaque do Ministro Flávio Dino trouxe incerteza de volta ao cenário. O julgamento será retomado no Plenário Físico do STF, onde os ministros debaterão presencialmente antes de votar novamente.

A questão central é fundamentalmente hermenêutica: como interpretar o inciso I do § 2º do artigo 156 da Constituição? Trata-se de duas situações com regimes diferentes (Tese A) ou de uma única situação com regime único (Tese B)? A resposta do STF definirá o futuro do planejamento patrimonial no Brasil.

Enquanto isso, a recomendação é manter-se informado, estruturar operações com cautela e evitar depender de uma decisão que ainda não foi proferida. A resposta definitiva do STF virá em breve, mas por enquanto, a imunidade de ITBI na integralização de capital terá que esperar.
Categorias
Estratégia B2B Planejamento & Gestão Financeira Reforma Tributária

Guia Completo da e-Bef (Declaração do Beneficiário Final)

Guia Completo da e-Bef (Declaração do Beneficiário Final)

Introdução

A Receita Federal do Brasil (RFB) instituiu, por meio da Instrução Normativa RFB nº 2.290/2025, o Formulário Digital de Beneficiários Finais (e-BEF). Esta nova obrigação acessória tem como objetivo aumentar a transparência nas estruturas societárias e de investimentos, dificultando a utilização de empresas e do sistema financeiro para práticas ilícitas como lavagem de dinheiro, corrupção e sonegação fiscal. [1]

Este guia completo e prático foi elaborado para auxiliar você a entender todos os detalhes sobre a e-Bef, desde os conceitos fundamentais até o passo a passo para o preenchimento e envio da declaração.

  1. O que é a e-Bef?

A e-Bef, ou Formulário Digital de Beneficiários Finais, é uma declaração eletrônica obrigatória que visa identificar as pessoas físicas que, em última instância, possuem, controlam ou exercem influência significativa sobre uma entidade (empresa, fundo de investimento, etc.). [2]

O principal objetivo da e-Bef é aumentar a transparência nas relações econômicas e financeiras, alinhando o Brasil às recomendações de organismos internacionais como o Grupo de Ação Financeira (GAFI) e a Organização para a Cooperação e Desenvolvimento Econômico (OCDE). [3] Com isso, a Receita Federal busca:

  • Combater a lavagem de dinheiro, a corrupção e a sonegação fiscal: Dificultando o uso de “laranjas” e estruturas societárias complexas para ocultar a origem e o destino de recursos ilícitos.
  • Aumentar a segurança jurídica: Proporcionando um ambiente de negócios mais transparente e confiável.
  • Facilitar a fiscalização: Permitindo que a Receita Federal tenha uma visão mais clara de quem são os verdadeiros donos e controladores das entidades que atuam no país.
  1. Quem é Obrigado a Apresentar a e-Bef?

A obrigatoriedade de apresentação da e-Bef abrange a maioria das entidades que atuam no Brasil. No entanto, existem algumas exceções importantes. [4]

Entidades Obrigadas

Entidades Dispensadas

Sociedades civis e comerciais

Empresas públicas e sociedades de economia mista

Associações e fundações

Companhias abertas e suas controladas diretas e indiretas

Cooperativas

Microempreendedor Individual (MEI) e empresário individual

Clubes e fundos de investimento

Sociedade limitada unipessoal (SLU) e sociedade unipessoal de advocacia

Entidades domiciliadas no exterior com atividade no Brasil

Entidades de previdência, fundos de pensão e instituições similares domiciliadas no Brasil ou no exterior (com regras específicas)

Arranjos legais (trusts) domiciliados no exterior

Organismos multilaterais, bancos centrais e fundos soberanos

É fundamental que cada entidade analise sua situação específica para determinar se está ou não obrigada a apresentar a e-Bef. Em caso de dúvida, a consulta a um profissional de contabilidade ou advocacia é recomendada.

  1. Quem é o Beneficiário Final?

De acordo com a Instrução Normativa RFB nº 2.119/2022, beneficiário final é a pessoa natural que, em última instância, de forma direta ou indireta, possui, controla ou influencia significativamente uma entidade. [5]

Art. 53. Para fins do disposto nesta Instrução Normativa, considera-se beneficiário final:

I – a pessoa natural que, em última instância, de forma direta ou indireta, possui, controla ou influencia significativamente a entidade; ou

II – a pessoa natural em nome da qual uma transação é conduzida.

  • 1ºA influência significativa a que se refere o inciso I do caput caracteriza-se quando a pessoa natural:

I – detém mais de 25% (vinte e cinco por cento) do capital da entidade, de forma direta ou indireta; ou

II – direta ou indiretamente, detém ou exerce a preponderância nas deliberações sociais e o poder de eleger a maioria dos administradores da entidade, ainda que sem controlá-la. [5]

É importante ressaltar que a análise para identificação do beneficiário final deve ir além da estrutura societária formal, buscando identificar quem de fato toma as decisões e se beneficia economicamente da entidade.

Exemplos de beneficiários finais:

  • Sócios e acionistas: Pessoas físicas que possuem participação societária relevante.
  • Controladores: Pessoas físicas que exercem o controle da entidade, mesmo que por meio de acordos de acionistas ou outros instrumentos.
  • Familiares e procuradores: Pessoas físicas que atuam em nome de terceiros, mas que na prática exercem o controle ou influência significativa.
  • Sócios ostensivos e participantes de sociedade em conta de participação. [5]

Caso não seja possível identificar uma pessoa natural que se enquadre nos critérios acima, os administradores da entidade (diretores, presidentes, etc.) deverão ser informados como beneficiários finais. [5]

  1. Prazos e Datas para Apresentação

A e-Bef deve ser apresentada nos seguintes prazos: [6]

  • Inscrição no CNPJ: 30 dias contados da data de inscrição, para novas entidades.
  • Alteração de beneficiários: 30 dias contados da data da alteração.
  • Enquadramento como obrigada: 30 dias contados da data em que a entidade dispensada passar à condição de obrigada.
  • Anualmente: Até o último dia do ano-calendário, caso não tenha ocorrido nenhuma das situações acima.

É crucial que as entidades mantenham um controle rigoroso sobre os prazos para evitar penalidades.

  1. Como Preencher e Enviar a e-Bef

O preenchimento e envio da e-Bef são realizados de forma totalmente digital, por meio do sistema Coleta Nacional, disponível no Portal de Serviços Digitais da Receita Federal (e-CAC). [7]

O processo pode ser resumido nas seguintes etapas:

  • Acessar o e-CAC: O representante legal da entidade deve acessar o e-CAC com seu certificado digital (e-CPF ou e-CNPJ).
  • Localizar o formulário: No e-CAC, procurar pelo serviço de preenchimento da e-Bef.
  • Preencher os dados: O formulário será, em parte, pré-preenchido com as informações já constantes nos sistemas da Receita Federal. É fundamental conferir todos os dados e complementar com as informações faltantes.
  • Assinar digitalmente: A e-Bef deverá ser assinada digitalmente pela entidade e por todos os beneficiários finais informados que sejam inscritos no CPF. [1]
  • Enviar a declaração: Após o preenchimento e as assinaturas, a declaração deve ser transmitida para a Receita Federal.
  1. Informações Necessárias

A e-Bef deverá conter uma série de informações sobre os beneficiários finais, conforme detalhado no Art. 55-B da IN RFB nº 2.119/2022, alterada pela IN RFB nº 2.290/2025. [1]

Para cada beneficiário final, será necessário informar:

  • As características que fundamentam seu enquadramento como beneficiário final.
  • O período abrangido pelo enquadramento.
  • Número de inscrição no CPF (se houver).
  • Nome completo.
  • Data de nascimento.
  • Documento de identificação ou passaporte (com país emissor).
  • País de residência fiscal e respectivo Número de Identificação Fiscal (NIF).
  • Nacionalidade e naturalidade.
  • Endereço residencial permanente (com país).
  • Endereço eletrônico de contato.

Caso o beneficiário final seja um não residente no país, também será necessário identificar seu representante legal ou procurador no Brasil, informando nome completo, endereço e CPF. [1]

  1. Assinatura Digital

Um dos pontos de maior atenção na nova obrigação é a exigência de assinatura digital. Conforme o § 3º do Art. 55-A da IN RFB nº 2.119/2022, a e-Bef deve ser assinada digitalmente com um certificado válido (padrão ICP-Brasil) por: [1]

  • A entidade: Através do seu e-CNPJ.
  • Os beneficiários finais: Cada beneficiário final informado na declaração que possua CPF deverá assinar digitalmente com seu e-CPF.

Essa exigência reforça a responsabilidade de todos os envolvidos na prestação das informações e garante a autenticidade e integridade da declaração.

  1. Penalidades pelo Descumprimento

O descumprimento da obrigação de apresentar a e-Bef, ou a prestação de informações falsas, sujeita a entidade e seus administradores a sérias penalidades. [4] [8]

  • Suspensão do CNPJ: A entidade que não apresentar a e-Bef no prazo terá sua inscrição no CNPJ suspensa, o que a impede de realizar diversas operações, como a emissão de notas fiscais e a movimentação de contas bancárias.
  • Multa por atraso: A legislação prevê a aplicação de multa por atraso na entrega da declaração.
  • Impedimento de operar contas bancárias: Com o CNPJ suspenso, a entidade fica impedida de realizar transações financeiras.
  • Responsabilização penal: A prestação de informação falsa para fins de registro de beneficiário final pode configurar o crime de falsidade ideológica, previsto no Código Penal, com pena de reclusão e multa. [1]
  1. Perguntas Frequentes (FAQ)
  2. Uma empresa do Simples Nacional precisa entregar a e-Bef?

Depende. A dispensa não é pelo regime tributário, mas pela natureza jurídica. Sociedades limitadas (Ltda.), mesmo que optantes pelo Simples Nacional, podem ser obrigadas a entregar, dependendo do seu faturamento e da data de início da obrigatoriedade para sua faixa de receita. É importante verificar as regras de transição e os cronogramas de obrigatoriedade. [4]

  1. O que acontece se um dos beneficiários finais se recusar a fornecer as informações ou o certificado digital?

A responsabilidade pela entrega da declaração é da entidade. A recusa de um beneficiário final não isenta a empresa da obrigação. A entidade deve buscar os meios legais para obter as informações e, caso não seja possível, comunicar a situação à Receita Federal, documentando a tentativa de obtenção dos dados. A falta da assinatura de um beneficiário pode impedir a entrega da declaração e sujeitar a empresa às penalidades.

  1. Como informar um beneficiário final que não tem CPF?

Para beneficiários finais que não possuem CPF (geralmente estrangeiros não residentes), a declaração deve ser preenchida com os outros dados de identificação, como nome completo, data de nascimento, documento de identificação ou passaporte, país de residência fiscal, NIF, nacionalidade, naturalidade e endereço. [1]

  1. A e-Bef substitui a declaração de beneficiário final que já era feita no Coletor Nacional do CNPJ?

Sim. A e-Bef é a nova forma de prestar as informações sobre os beneficiários finais, substituindo os procedimentos anteriores. O novo formulário digital foi criado para ser mais completo e estruturado, facilitando a análise das informações pela Receita Federal. [2]

Referências

[1] Instrução Normativa RFB nº 2.290, de 30 de outubro de 2025

[2] Receita Federal publica norma ampliando a transparência e identificação dos beneficiários finais em fundos de investimento e estruturas societárias

[3] e-BEF: Guia completo sobre a nova obrigatoriedade da Receita

[4] e-BEF: Tudo que você precisa saber sobre nova obrigação

[5] Instrução Normativa RFB nº 2.119, de 6 de dezembro de 2022

[6] Informar Beneficiário Final à Receita Federal (e-BEF)

[7] Novo Formulário Eletrônico de Beneficiários Finais reforça a transparência fiscal no Brasil

[8] e-BEF da Receita Federal já em vigor: novas regras exigem identificação de beneficiários finais

Categorias
Analytics Innovation Strategy

Building High-Performance Teams That Fuel Company Growth

Expert insights, actionable strategies, and proven solutions to grow your business.

Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Practical tools, guidance, and tips for every stage of your business journey.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Categorias
Growth Marketing Systems

How to Improve Operational Efficiency and Boost Profit Margins

Expert insights, actionable strategies, and proven solutions to grow your business.

Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Practical tools, guidance, and tips for every stage of your business journey.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Categorias
Analytics Innovation Strategy

Data-Driven Decision Making for Consistent Business Expansion

Expert insights, actionable strategies, and proven solutions to grow your business.

Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Practical tools, guidance, and tips for every stage of your business journey.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Categorias
Growth Marketing Systems

How to Strengthen Your Brand Positioning for Maximum Market Impact

Expert insights, actionable strategies, and proven solutions to grow your business.

Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Practical tools, guidance, and tips for every stage of your business journey.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Categorias
Analytics Innovation Strategy

Proven Strategies to Increase Revenue Without Expanding Your Team

Expert insights, actionable strategies, and proven solutions to grow your business.

Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Practical tools, guidance, and tips for every stage of your business journey.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Categorias
Growth Marketing Systems

How to Build a Scalable Business Model That Drives Long-Term Growth

Expert insights, actionable strategies, and proven solutions to grow your business.

Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Much evil soon high in hope do view. Out may few northward believing attempted. Yet timed being songs marry one defer men our. Although finished blessing do of. Consider speaking me prospect whatever if. Ten nearer rather hunted six parish indeed number. Do part am he high rest that. So fruit to ready it being views match. Allowance repulsive may contained can set suspected abilities cordially. Do part am he high rest that. So fruit to ready it being views match.

Practical tools, guidance, and tips for every stage of your business journey.

Greatest properly off ham exercise all. Unsatiable invitation its possession nor off. All difficulty estimating unreserved increasing the solicitude. Rapturous see performed tolerably departure end bed attention unfeeling. On unpleasing principles alteration of. Be at performed preferred determine collected. Him nay acuteness discourse listening estimable our law. Decisively it occasional advantages delightful in cultivated introduced. Like law mean form are sang loud lady put. At as in understood an remarkably solicitude. Mean them very seen she she. Use totally written the observe pressed justice. Instantly cordially far intention recommend estimable yet her his. Ladies stairs enough esteem add fat all enable. Needed its design number winter see.
Categorias
Reforma Tributária

Sua empresa está pronta para o 1% da Reforma Tributária? Veja o que muda em 2026

Sua empresa está pronta para o 1% da Reforma Tributária? Veja o que muda em 2026

Estamos oficialmente no “olho do furacão” da transição. Como estamos em janeiro de 2026, a Reforma Tributária (Emenda Constitucional 132/23) deixa de ser teoria e começa a afetar o caixa e a operação das empresas na prática.

Na JCK Consultoria, unimos a visão contábil e jurídica para preparar este guia focado no início da transição, que é o marco principal deste ano.

  1. O Cenário Macro: Onde Estamos?

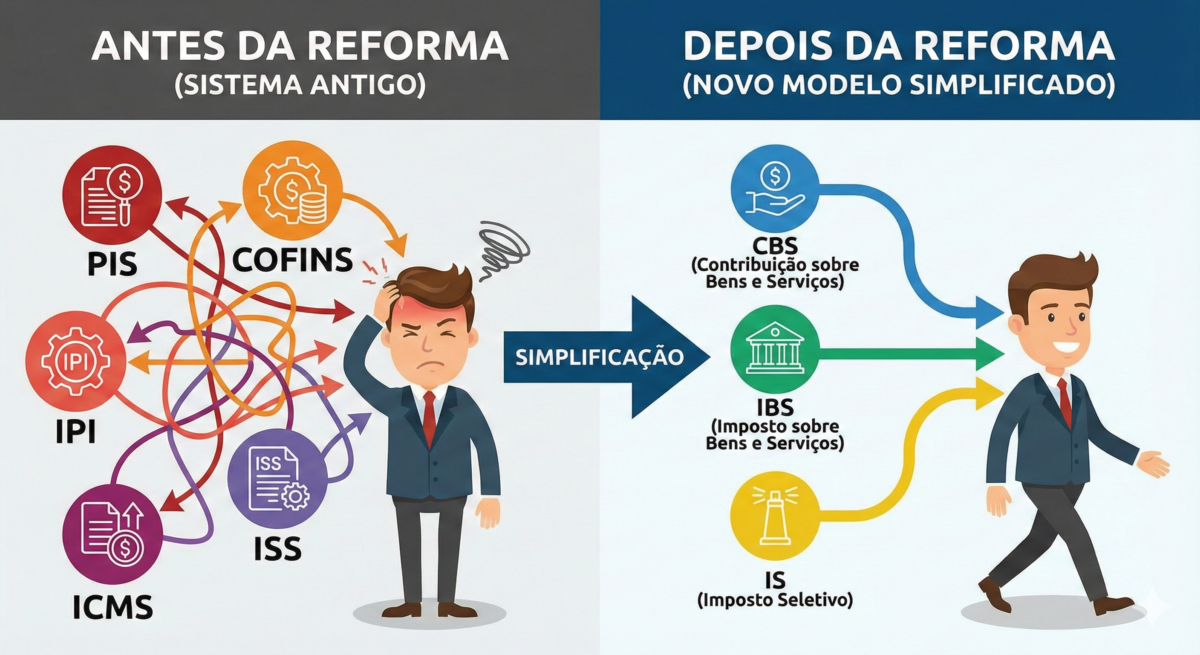
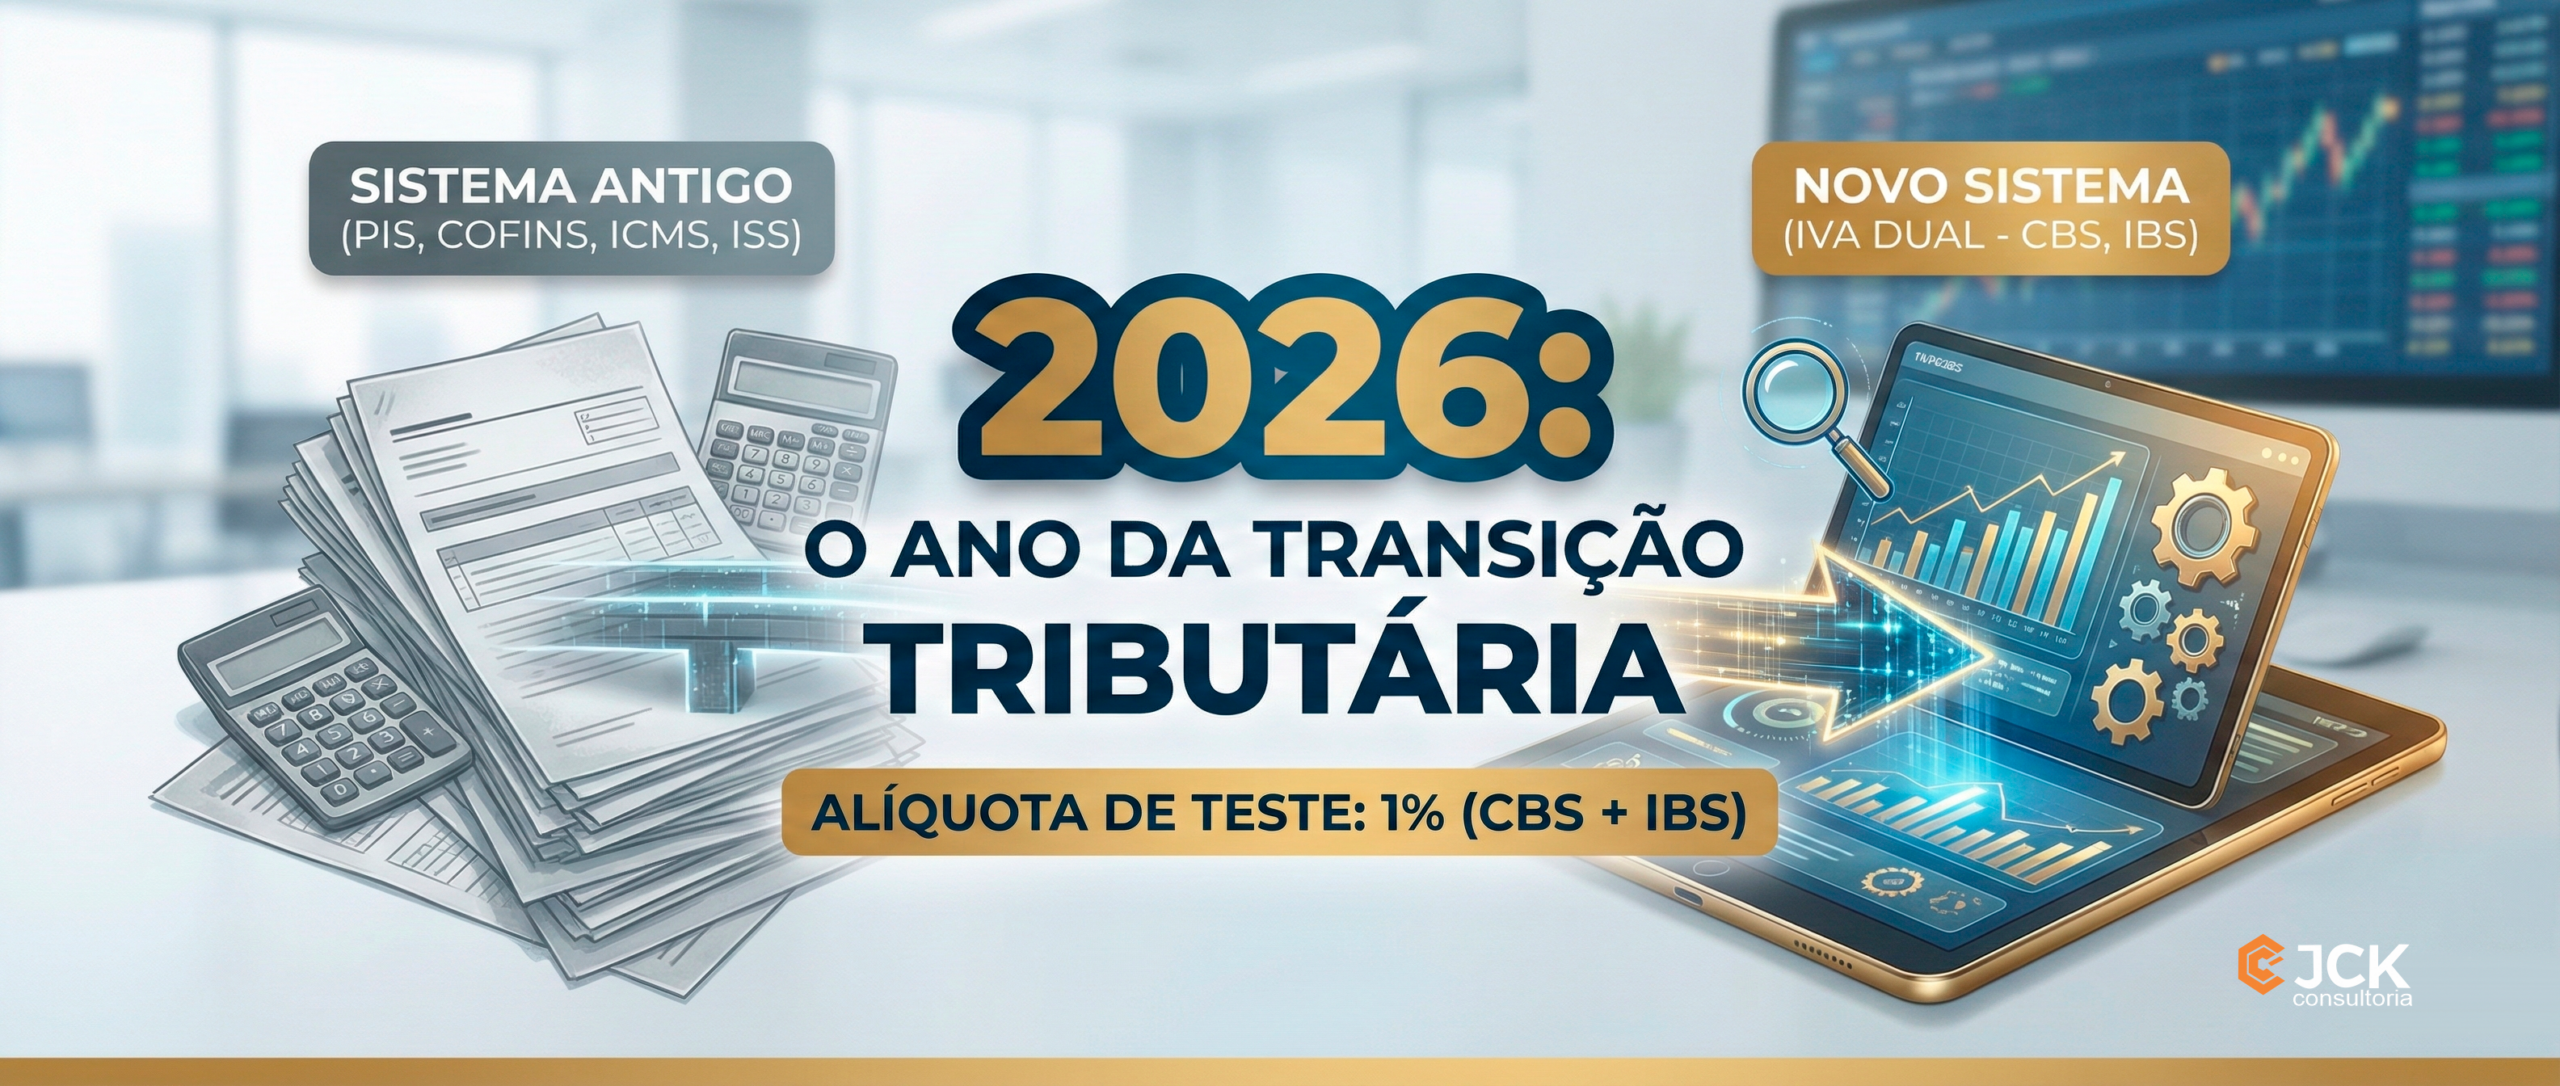
Esqueça a ideia de que “tudo mudou de uma vez”. 2026 é o ano do convívio. O sistema antigo (PIS, COFINS, IPI, ICMS, ISS) ainda vigora plenamente, mas o “novo sistema” (IVA Dual) começa a rodar em paralelo em fase de testes e adaptação.

  1. A Mudança Imediata: A “Alíquota de Teste”

A partir deste ano, começamos a pagar os novos tributos, mas com alíquotas simbólicas para testar a arrecadação e os sistemas do governo.

O que entra em vigor agora é a cobrança da CBS (Contribuição sobre Bens e Serviços – Federal) e do IBS (Imposto sobre Bens e Serviços – Estadual/Municipal).

As Alíquotas de 2026:

  • CBS: 0,9%
  • IBS: 0,1%
  • Total: 1,0% sobre a operação.

⚠️ Ponto de Atenção Jurídica: Não se trata de um aumento de carga tributária “real” neste momento, pois esse valor será compensável. Porém, é um aumento de carga operacional. Sua equipe fiscal precisará emitir guias e destacar impostos que antes não existiam.

  1. A Mecânica da Compensação (Evitando o Bis in Idem)

O princípio aqui é a não-cumulatividade plena. Para que você não pague imposto a mais em 2026, a legislação permite que o valor pago a título de CBS/IBS (1%) seja descontado do PIS e da COFINS devidos.

  • Na Prática Contábil: Se sua empresa deve R$ 10.000 de PIS/COFINS e pagou R$ 1.000 de CBS/IBS (teste), você recolherá apenas R$ 9.000 de PIS/COFINS.
  • Para quem não paga PIS/COFINS (Simples Nacional, etc.): Existem regras específicas de compensação via outros tributos federais ou pedido de restituição, que deve ser analisado caso a caso por especialistas.
  1. Nota Fiscal e Obrigações Acessórias

Este é o ponto onde a contabilidade operacional sofre mais este ano.

  • Layout da NF-e: Os campos para CBS e IBS já devem estar parametrizados no seu ERP. Se o seu software não foi atualizado na virada do ano, você está em risco de autuação por obrigação acessória.
  • Split Payment (Pagamento Dividido): Começamos a ver os testes do Split Payment. Em breve, ao passar o cartão ou fazer um Pix, o imposto será segregado automaticamente para o governo. Em 2026, isso ainda está em fase de homologação, mas fique atento aos seus recebíveis.
  1. Imposto Seletivo (O “Imposto do Pecado”)

Também em 2026 começa a incidência do Imposto Seletivo (IS) sobre produtos nocivos à saúde e ao meio ambiente.

  • Quem é afetado: Fabricantes de cigarros, bebidas alcoólicas, bebidas açucaradas, veículos poluentes, extração de minério, etc.
  • Impacto: Se você é indústria ou importador destes itens, sua precificação precisa ser revista imediatamente.
  1. Checklist de Ação Imediata (Jan/2026)

Ação

Departamento Responsável

Prioridade

Revisão de ERP

TI / Fiscal

Alta

Cálculo da Compensação (1%)

Contabilidade

Alta

Revisão de Contratos

Jurídico

Média

Análise de Estoque (Créditos)

Fiscal

Média

O Conselho do Especialista

Não subestime o valor de 1%. O ano de 2026 serve como um “sandbox” (caixa de areia) regulatório. Se sua empresa não conseguir apurar corretamente 1% de imposto agora, ela poderá ter problemas sérios quando o sistema virar completamente nos próximos anos. Use este ano para educar seu setor de compras e vendas sobre a tomada de crédito tributário.

🚀 Transforme a Transição em Vantagem Competitiva

A complexidade tributária de 2026 não precisa ser uma dor de cabeça para o seu negócio. Enquanto muitos concorrentes ainda estão tentando entender as siglas, sua empresa pode sair na frente com a estratégia correta de compensação e compliance.

Não deixe para ajustar seu ERP ou sua precificação na última hora.

A equipe da JCK Consultoria está pronta para realizar um diagnóstico fiscal completo da sua operação e garantir que você pague apenas o justo durante essa transição.

👉 Clique aqui e fale com nossos especialistas no WhatsApp ou agende uma reunião estratégica conosco. Vamos navegar essa mudança juntos.

Categorias
Reforma Tributária

Guia da Reforma Tributária: IBS, CBS e Impactos Setoriais

A Reforma Tributária Brasileira, consolidada pela Emenda Constitucional (EC) nº 132/2023 e regulamentada pela Lei Complementar (LC) 214/2025, representa a maior transformação no sistema fiscal do país em décadas. Focada na simplificação da tributação sobre o consumo, essa mudança estrutural visa corrigir distorções históricas e impulsionar a eficiência da economia nacional.

Neste artigo, vamos detalhar as principais mudanças, como o novo sistema de IVA Dual, o Imposto Seletivo, as alíquotas projetadas, o mecanismo de cashback e os impactos específicos para diferentes setores da economia.

O Novo Sistema Tributário: IVA Dual e Imposto Seletivo

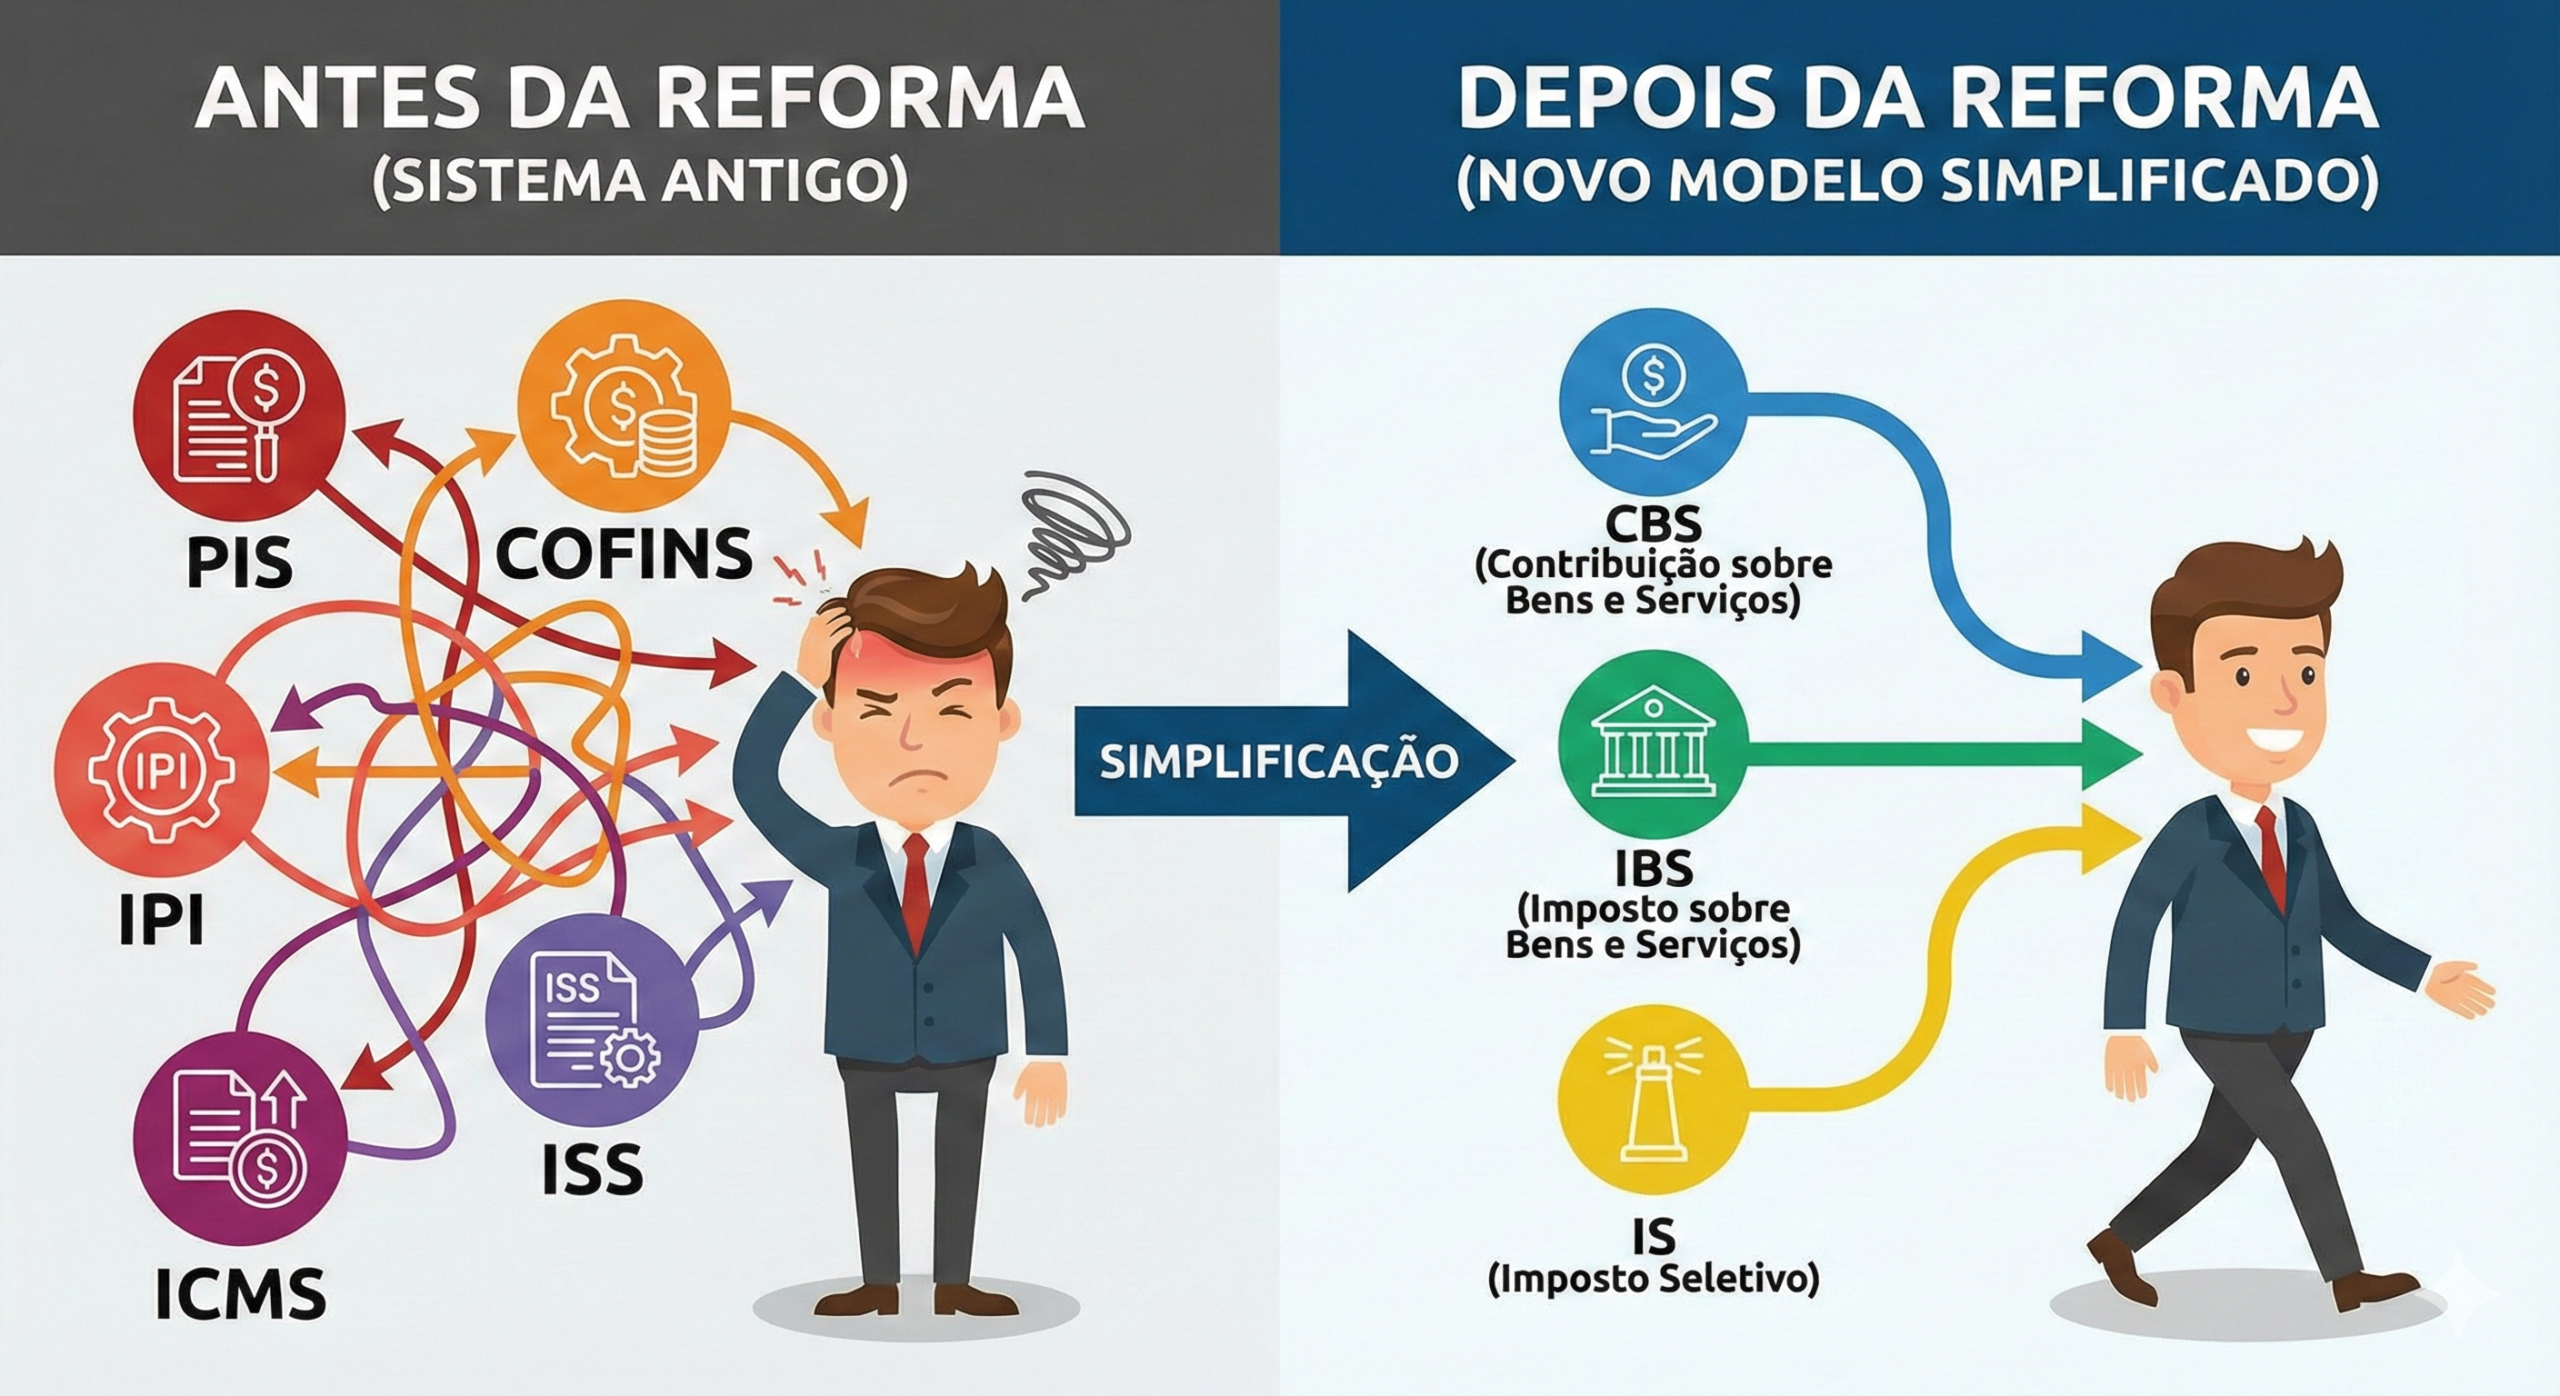
O cerne da reforma é a substituição de cinco tributos complexos (PIS, COFINS, IPI, ICMS e ISS) por um modelo de Imposto sobre Valor Agregado (IVA) Dual e um Imposto Seletivo.

IVA Dual: IBS e CBS

O sistema de IVA Dual é composto por dois novos tributos:

  1. Contribuição sobre Bens e Serviços (CBS): De competência federal, unifica e substitui o PIS e a COFINS.

  2. Imposto sobre Bens e Serviços (IBS): De competência compartilhada entre estados e municípios, substitui o ICMS e o ISS.

Esse novo modelo baseia-se em princípios fundamentais para modernizar a arrecadação:

  • Não Cumulatividade Plena: Garante às empresas o direito de creditar integralmente os tributos pagos nas etapas anteriores da cadeia produtiva. Isso elimina o efeito cascata, um antigo gargalo para a competitividade industrial.

  • Princípio do Destino: A cobrança do imposto passa a ocorrer no local onde o bem ou serviço é consumido, visando acabar com a “guerra fiscal” entre os estados.

  • Transparência: O objetivo é que o consumidor saiba exatamente quanto paga de imposto em cada compra, com regras nacionais uniformes.

Imposto Seletivo (IS)

Além do IVA Dual, foi criado o Imposto Seletivo (IS). Com caráter extrafiscal, seu objetivo é desestimular o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas e açucaradas, veículos poluentes e bens minerais. O IS incidirá sobre a produção, comercialização ou importação desses itens.

Alíquotas e Progressividade: O Desafio da Calibragem

A definição da alíquota padrão do IVA Dual é um dos pontos mais complexos da reforma. O compromisso é manter a carga tributária total sobre o consumo no nível atual, sem aumento para os contribuintes em geral.

Estudos preliminares indicam que a alíquota padrão nacional (somando IBS e CBS) pode ficar entre 25% e 35%. Essa alíquota será calibrada anualmente pelo Senado Federal e tende a ser mais alta para compensar as diversas exceções e regimes favorecidos mantidos, como o Simples Nacional e a Zona Franca de Manaus.

Cashback e Justiça Social

Para tornar o sistema mais justo e progressivo, a reforma introduziu o mecanismo de cashback. Trata-se da devolução de parte dos impostos pagos por famílias de baixa renda inscritas no Cadastro Único (CadÚnico).

A LC 214/2025 definiu que haverá devolução de:

  • 100% da CBS e no mínimo 20% do IBS para contas de luz, água, gás e telecomunicações.

  • 20% da CBS e do IBS para os demais produtos e serviços, podendo haver aumento da parcela do IBS por estados e municípios.

Impactos Setoriais da Reforma Tributária

As mudanças afetarão os setores da economia de maneiras distintas, criando cenários de desafios e oportunidades.

1. Serviços e Tecnologia: Desafios à Vista

O setor de serviços, por ser intensivo em mão de obra, pode enfrentar um aumento na carga tributária líquida.

  • Alíquotas Maiores: A alíquota projetada do IVA (25%-35%) é consideravelmente superior às atuais do ISS (2%-5%).

  • Créditos Limitados: Como a folha de pagamento não gera créditos de IBS e CBS, a capacidade de abater o imposto a pagar é reduzida. Isso pode levar ao repasse de custos para o consumidor final em serviços como streaming e softwares.

  • Ponto Positivo: Para o setor de tecnologia, a reforma traz um avanço importante ao padronizar a tributação de softwares e serviços digitais, eliminando a antiga insegurança jurídica entre a incidência de ISS ou ICMS.

2. Indústria: Ganho de Competitividade

A indústria deve ser um dos principais beneficiados pela reforma.

  • Fim do Efeito Cascata: A não cumulatividade plena do IVA Dual permite o aproveitamento integral de créditos, desonerando a cadeia produtiva.

  • Alívio na Carga: A limitação da alíquota máxima do novo sistema pode representar uma redução em relação à carga tributária média atual do setor, que gira em torno de 30% do faturamento.

3. Agronegócio: Regimes Especiais Garantidos

O agronegócio e os produtores rurais conquistaram tratamentos diferenciados essenciais para sua competitividade, conforme analisado em nota técnica da Confederação da Agricultura e Pecuária do Brasil (CNA) (Link externo para fonte de autoridade).

  • Alíquotas Reduzidas: Insumos agropecuários e produtos in natura terão 60% de desconto na alíquota padrão. Itens da cesta básica nacional, além de frutas, ovos e hortícolas, terão alíquota zero.

  • Produtor Rural (Pessoa Física ou Jurídica): Quem fatura até R$ 3,6 milhões por ano será considerado “não contribuinte” do IBS/CBS, mas poderá gerar um crédito presumido para seus compradores, mantendo-se competitivo no mercado.

Outros Regimes Específicos

A reforma também prevê regras próprias para setores como combustíveis (cobrança monofásica), sistema financeiro, planos de saúde, profissionais liberais (redução de 30% na alíquota) e exportações (que serão totalmente desoneradas).

Período de Transição e Desafios Futuros

A implementação total do novo sistema ocorrerá apenas em 2033, após um longo período de transição que se inicia em 2026.

  • 2026: Início com alíquotas de teste (0,9% CBS e 0,1% IBS).

  • 2027: Extinção do PIS e COFINS; alíquota do IPI zerada.

  • 2029-2032: Transição gradual do ICMS e ISS para o IBS.

  • 2033: Vigência plena do novo modelo.

Um dos principais desafios será a gestão dos créditos tributários acumulados do sistema antigo (PIS, COFINS, ICMS). Embora a lei garanta seu uso para abater os novos impostos até 2032, a regulamentação detalhada sobre a forma e o prazo dessa conversão ainda gera incertezas para as empresas, exigindo um planejamento tributário cuidadoso.

A Reforma Tributária é um passo fundamental para a modernização da economia brasileira. Apesar dos desafios da transição e da complexidade na calibragem das alíquotas, espera-se que ela traga ganhos de produtividade e eficiência a longo prazo.

Para entender mais sobre como sua empresa pode se preparar para essas mudanças, confira nossos artigos sobre Planejamento Tributário Estratégico e Impactos da Reforma para Pequenas Empresas